سوال : موعد تسلیم اظهارنامه میان سالی 1404 چه زمانی است و شامل چه شرکت هایی می شود؟
همه حسابدارا اینجان! اولین اپلیکیشن حسابداری ایران
تلفن تـــماس
021-91020105
09334653933
021-91020105
09334653933
سوال : موعد تسلیم اظهارنامه میان سالی 1404 چه زمانی است و شامل چه شرکت هایی می شود؟
جواب : اظهارنامه میان سالی بیشتر مربوط به شرکت هایی است که سال مالی آنها با سال شمسی یکسان نیست و سال مالیشان در تاریخی غیر از پایان اسفند تمام می شود. در حالت عادی اشخاص حقوقی باید اظهارنامه عملکرد خود را حداکثر تا چهار ماه پس از پایان سال مالی تسلیم کنند. بنابراین موعد ارسال اظهارنامه میان سالی برای همه شرکت ها یک تاریخ ثابت نیست و به تاریخ پایان سال مالی هر شرکت بستگی دارد. در سال 1404 مهلت تسلیم اظهارنامه های مالیاتی موضوع قانون مالیات های مستقیم که موعد قانونی آنها از ۹ اسفند ۱۴۰۴ تا ۱۵ اردیبهشت ۱۴۰۵ بوده تا ۳۱ اردیبهشت ۱۴۰۵ تمدید شد. در ادامه با مجموعه راهبر حساب به بررسی اظهارنامه میان سالی، مهلت ارسال، تمدید و رسیدگی آن می پردازیم.
اظهارنامه میان سالی به اظهارنامه عملکردی گفته می شود که پایان سال مالی آنها با پایان سال شمسی منطبق نیست. برای مثال اگر سال مالی یک شرکت در شهریور، آذر یا یکی دیگر از ماه های سال به پایان برسد موعد تسلیم اظهارنامه آن نیز بر اساس همان تاریخ پایان سال مالی محاسبه می شود. به همین دلیل موعد اظهارنامه این شرکت ها ممکن است با مهلت عمومی اظهارنامه عملکرد سایر مودیان متفاوت باشد.
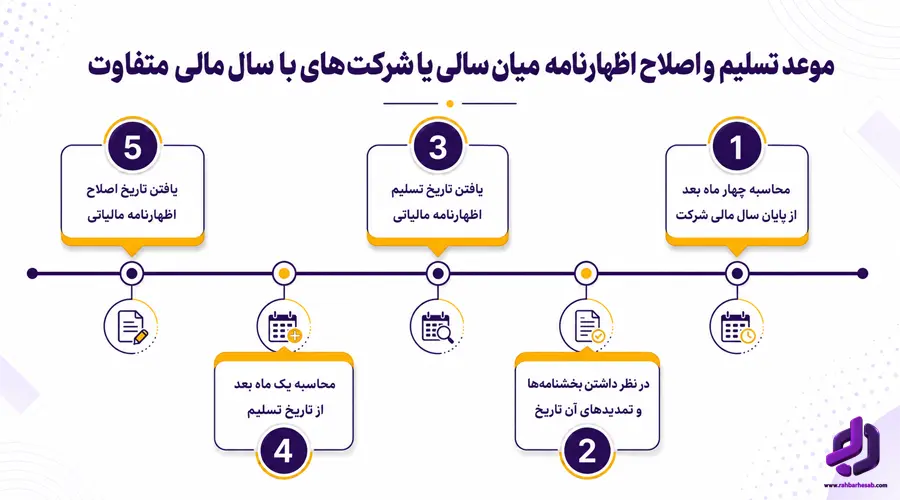
برای تعیین مهلت اظهارنامه مالیاتی میان سالی 1404 ابتدا باید تاریخ پایان سال مالی شرکت مشخص شود. اشخاص حقوقی در حالت عادی تا چهار ماه پس از پایان سال مالی برای تسلیم اظهارنامه عملکرد فرصت دارند.
بنابراین برای محاسبه زمان ارسال اظهارنامه:
در نتیجه، زمان ارسال اظهارنامه مالیاتی میان سالی 1404 که در سال 1405 انجام می شود برای همه شرکت ها یکسان نیست.
در سال ۱۴۰۵ برای برخی اظهارنامه های مالیاتی تمدید مهلت در نظر گرفته شد بر این اساس اظهارنامه های موضوع قانون مالیات های مستقیم که پایان مهلت قانونی تسلیم آنها در فاصله ۹ اسفند ۱۴۰۴ تا ۱۵ اردیبهشت ۱۴۰۵ قرار داشت تا پایان ۳۱ اردیبهشت ۱۴۰۵ امکان تسلیم داشتند. بنابراین نباید ۳۱ اردیبهشت را به عنوان مهلت تمام اظهارنامه های میان سالی سال 1404 در نظر گرفت ابتدا باید موعد قانونی اظهارنامه هر شرکت مشخص شود و سپس بررسی شود که آیا مشمول این تمدید بوده است یا خیر.
در اظهارنامه عملکرد عمومی تا یک ماه پس از ارسال اظهارنامه مالیاتی امکان اصلاح نیز وجود دارد همچنین برای اظهارنامه میان سالی نیز مهلت نهایی که برای ارسال اظهارنامه عملکرد آن شرکت با سال مالی متفاوت وجود دارد را در نظر بگیرید و یک ماه بعد از آن را محاسبه کنید و تا تاریخ به دست آمده می توانید اظهارنامه مالیاتی خود را اصلاح کنید همچنین اگر آن تاریخ شامل بخشنامه ای برای تمدید اصلاح اظهارنامه باشد می توانید از این تمدید ها نیز استفاده کنید. برای مثال اگر تاریخ تسلیم اظهارنامه مالیاتی شما با در نظر گرفتن چهارماه بعد از پایان سال مالی و بخشنامه ها و تمدید ها 25 ام بهمن ماه بود شما برای اصلاح اظهارنامه مالیاتی خود تا 25 ام اسفند ماه آن سال فرصت دارید.
تمدید مهلت رسیدگی و صدور برگ تشخیص اظهارنامه های میان سالی، موضوعی جدا از مهلت تسلیم اظهارنامه است برای برخی پرونده های میان سالی و انحلال اشخاص حقوقی که موعد قانونی رسیدگی و صدور برگ تشخیص آنها در بازه تعیین شده قرار داشت این مهلت نیز تا ۳۱ اردیبهشت ۱۴۰۵ تمدید شد. بنابراین «مهلت تسلیم اظهارنامه» و «مهلت رسیدگی و صدور برگ تشخیص» را نباید یک مهلت واحد در نظر گرفت. اگر به دنبال مهلت عمومی اظهارنامه عملکرد اشخاص حقیقی و حقوقی هستید راهنمای مهلت اظهارنامه مالیاتی ۱۴۰۵ را ببینید.
دوره های آموزشی مرتبط با موعد تسلیم اظهارنامه میان سالی ۱۴۰۵
5,700,000 تومان قیمت اصلی 5,700,000 تومان بود.4,600,000 تومانقیمت فعلی 4,600,000 تومان است.

14,500,000 تومان قیمت اصلی 14,500,000 تومان بود.11,700,000 تومانقیمت فعلی 11,700,000 تومان است.

53,700,000 تومان قیمت اصلی 53,700,000 تومان بود.37,300,000 تومانقیمت فعلی 37,300,000 تومان است.
18,000,000 تومان قیمت اصلی 18,000,000 تومان بود.14,700,000 تومانقیمت فعلی 14,700,000 تومان است.