جواب : اگر فاکتور خارج از سامانه مؤدیان داشته باشید و بخشی از آن برگشت خورده باشد فاکتور اصلی و فاکتور برگشتی باید به صورت جداگانه و قابل ردیابی نگهداری و ثبت شوند و صرفاً گزارش مبلغ خالص پس از برگشت می تواند در زمان تطبیق اطلاعات باعث ایجاد مغایرت شود.
در مواردی که معامله مشمول گزارش معاملات فصلی ماده ۱۶۹ است نیز فاکتور اصلی و برگشت از خرید یا فروش باید به نحوی ثبت شوند که ارتباط معامله اصلی با سند برگشتی مشخص و قابل پیگیری باشد.
در اظهارنامه ارزش افزوده نیز اصل معامله و برگشت آن باید دارای مستندات مشخص باشد و اطلاعات اظهارشده تا حد امکان با اسناد حسابداری، دفاتر و اطلاعات موجود در سامانه های مالیاتی تطابق داشته باشد.
برگشت از فروش مربوط به دوره قبل چه می شود؟
اگر برگشت از فروش مربوط به دوره قبل باشد شرایط متفاوتی ایجاد می شود. برای مثال فرض کنید در زمستان ۱۰۰ ریال فروش داشته اید و در بهار ۲۰ ریال از همان فروش برگشت خورده است صورتحساب برگشت از فروش نیز در سامانه مؤدیان صادر و ارسال شده و خریدار آن را تأیید کرده است. حال اگر فروش دوره بهار ۲۰۰ ریال باشد و به علت ثبت ۲۰ ریال برگشت از فروش دوره قبل مبلغ فروش در دفاتر حسابداری ۱۸۰ ریال ثبت شده باشد ممکن است در اظهارنامه ارزش افزوده همچنان مبلغ ۲۰۰ ریال نمایش داده شود و اثر صورتحساب برگشتی در مبلغ فروش اظهارنامه دیده نشود.
در چنین شرایطی ابتدا باید بررسی شود که صورتحساب برگشت از فروش ثبت حسابداری و اطلاعات دفاتر به درستی انجام شده باشند. اگر ثبت حسابداری و دفاتر صحیح است نباید صرفاً برای یکسان کردن مبلغ دفاتر با رقم نمایش داده شده در اظهارنامه ثبت صحیح حسابداری را تغییر داد. وجود صورتحساب برگشت از فروش معتبر و تأیید شده فاکتور اصلی و ثبت حسابداری مربوط به آن مستندات اصلی برای توجیه اختلاف بین مبلغ فروش دفاتر و اظهارنامه خواهند بود.
در صورت مغایرت فروش اظهارنامه با دفاتر چه کنیم؟
اگر به دلیل برگشت از فروش مبلغ فروش ثبت شده در دفاتر با مبلغ موجود در اظهارنامه ارزش افزوده متفاوت شده است باید اسناد و مدارک مربوط به این اختلاف به طور کامل نگهداری شوند. از جمله مهم ترین مستندات می توان به موارد زیر اشاره کرد:
- فاکتور یا صورتحساب فروش اصلی
- صورتحساب برگشت از فروش
- تأیید صورتحساب برگشتی توسط خریدار در سامانه مؤدیان
- اسناد حسابداری مربوط به فروش و برگشت از فروش
- اطلاعات ثبت شده در دفاتر
- مستندات مرتبط با اظهارنامه ارزش افزوده دوره موردنظر
اگر اطلاعات دفاتر یا دفاتر الکترونیکی نیاز به اصلاح داشته باشد و مطابق ضوابط و مهلت های اعلام شده امکان ویرایش آنها وجود داشته باشد اصلاحات لازم باید انجام شود تا دفاتر با اسناد واقعی و سیستم حسابداری مؤدی منطبق باشند. اما اگر دفاتر و سیستم حسابداری از ابتدا صحیح ثبت شده اند نباید فقط به دلیل اختلاف با مبلغ اظهارنامه ارقام صحیح دفاتر تغییر داده شوند.
اگر اظهارنامه ارزش افزوده ارسال شده باشد چه باید کرد؟
چنانچه اظهارنامه ارزش افزوده نهایی شده و در حال حاضر امکان ویرایش یا اصلاح آن وجود نداشته باشد باید مستندات مربوط به اختلاف بین اظهارنامه و دفاتر به طور کامل نگهداری شود. اگر امکان اصلاح اظهارنامه دوره مربوط فراهم شود می توان نسبت به اصلاح اطلاعات اظهارنامه اقدام کرد. در غیر این صورت در زمان رسیدگی مالیاتی باید با ارائه صورتحساب اصلی، صورتحساب برگشتی، تأیید خریدار، اسناد حسابداری و دفاتر، علت اختلاف بین مبلغ فروش اظهارنامه و فروش ثبت شده در حسابداری برای رسیدگی کننده مالیاتی تشریح شود.
آیا معاف بودن فاکتور از ارزش افزوده تفاوتی ایجاد می کند؟
حتی اگر کالا یا خدمت موردنظر معاف از مالیات بر ارزش افزوده باشد مغایرت مبلغ فروش اظهارنامه با دفاتر همچنان اهمیت دارد؛ زیرا مبلغ فروش، اسناد معامله و برگشت از فروش باید قابل ردیابی و تطبیق باشند. بنابراین معاف بودن فاکتور به این معنا نیست که اختلاف مبلغ فروش بین اظهارنامه، دفاتر و سیستم حسابداری قابل چشم پوشی است. در برگشت از فروش اصل معامله و سند برگشتی باید به صورت شفاف و مستند قابل پیگیری باشند. در فاکتورهای خارج از سامانه نیز بهتر است فاکتور اصلی و برگشتی به صورت مجزا ثبت و نگهداری شوند و در موارد مشمول ماده ۱۶۹، ارتباط معامله اصلی با برگشت آن مشخص باشد.
اگر برگشت از فروش مربوط به دوره قبل باشد و صورتحساب برگشتی در سامانه مؤدیان ثبت و تأیید شده اما اثر آن در اظهارنامه ارزش افزوده نمایش داده نشود، ثبت صحیح حسابداری و دفاتر نباید صرفاً برای تطبیق با اظهارنامه تغییر داده شود. در این شرایط باید مستندات کامل نگهداری شود و در صورت فراهم شدن امکان اصلاح اظهارنامه، اطلاعات دوره مربوط اصلاح شود. در غیر این صورت مستندات صورتحساب برگشتی و ثبت های حسابداری مبنای دفاع از مغایرت بین اظهارنامه ارزش افزوده و دفاتر در زمان رسیدگی خواهند بود.
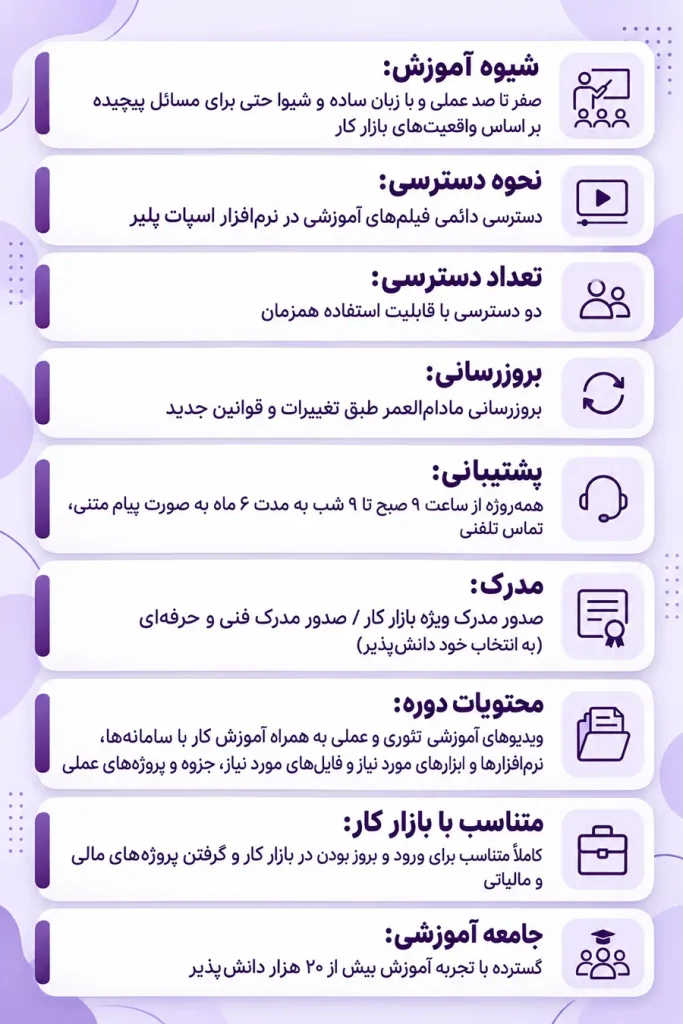
دوره های آموزشی مرتبط با برگشت از فروش در اظهارنامه ارزش افزوده


2 پاسخ
فراموش کردن هزینه های خرید خارج از سامانه مودیان در سامانه وارد نشده
با سلام و خسته نباشید خدمت شما
عرض کنم خدمتتون که میتوانید داخل سامانه معاملات فصلی این موارد را اعلام فرمایید و تا زمانی که مهلت ارسال اظهارنامه به پایان نرسیده حتما داخل اظهارنامه پیش فرض به صورت دستی داخل فیلد خارج از سامانه اعلام کنید .