سوال : مصوبه افزایش حق مسکن ۱۴۰۵ کارگران چه زمانی اجرایی می شود و چه مبلغی می باشد ؟
همه حسابدارا اینجان! اولین اپلیکیشن حسابداری ایران
تلفن تـــماس
021-91020105
09334653933
021-91020105
09334653933
سوال : مصوبه افزایش حق مسکن ۱۴۰۵ کارگران چه زمانی اجرایی می شود و چه مبلغی می باشد ؟
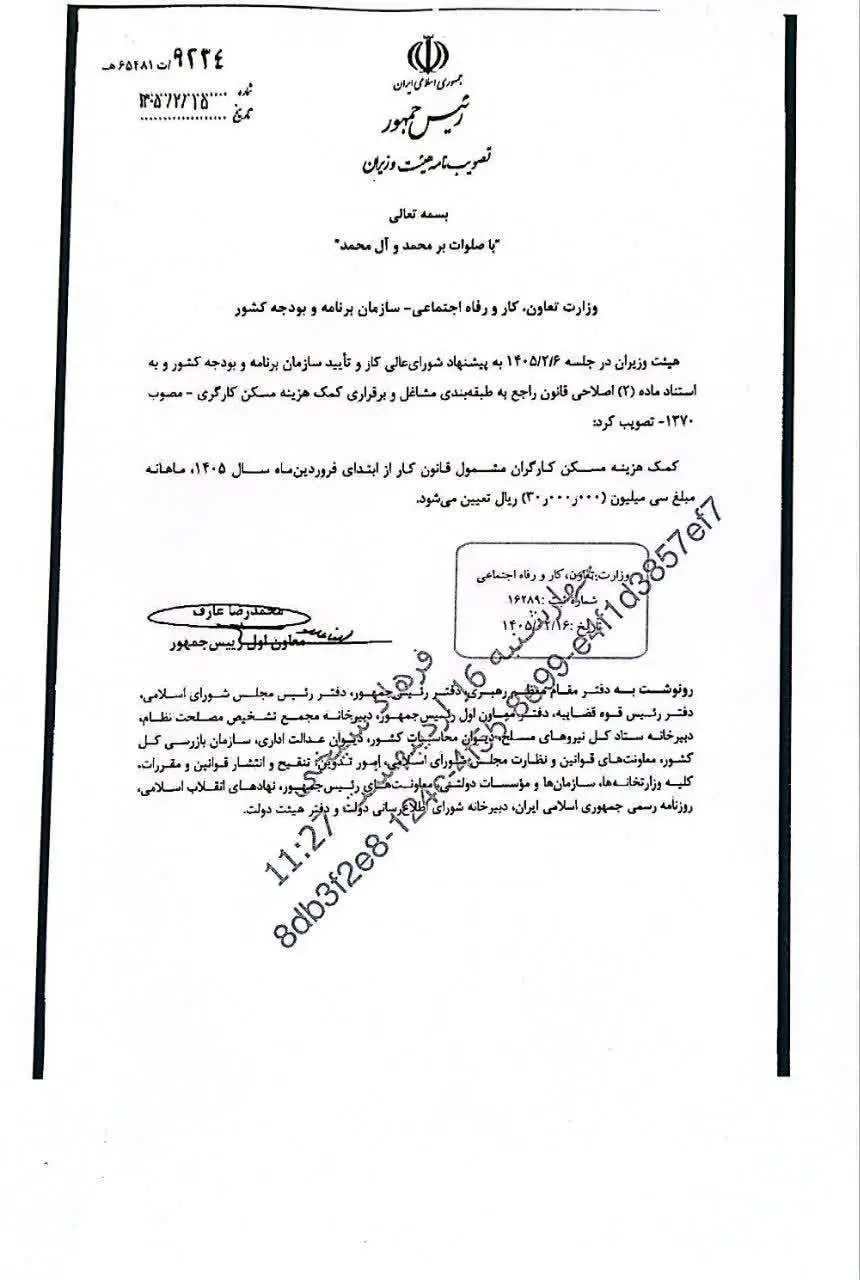
جواب : مبلغ حق مسکن ۱۴۰۵ کارگران به ۳ میلیون تومان در ماه افزایش یافته است که این افزایش ابتدا در شورای عالی کار از بهمن سال 1404 مطرح و تصویب شد و سپس برای تأیید نهایی به هیئت دولت ارسال شد. هیئت دولت در اردیبهشت ۱۴۰۵ این افزایش را تصویب کرد و اجرای آن از ابتدای فروردین ۱۴۰۵ در نظر گرفته شده است. بنابراین کارفرمایانی که حق مسکن فروردین را با مبلغ قبلی یعنی ۹۰۰ هزار تومان پرداخت کرده اند باید ما به التفاوت آن را به کارگران پرداخت کنند و مجموعه راهبر حساب در ویدیوی زیر نحوه محاسبه ما به التفاوت حق مسکن فروردین را مرحله به مرحله توضیح داده است.
خلاصه ویدیو : در محاسبه ما به التفاوت حق مسکن فروردین سال 1405 نباید مبلغ 900 هزار تومان پرداختی را از 3 میلیون تومان تصویب شده کسر کنیم و مبلغ 2 میلیون و 100 را به حساب کارگران واریز کنیم بلکه باید میزان درصد حق بیمه را هم از این مبلغ کسر کنیم که به صورت کامل در ویدیو این موضوع توضیح داده شده است.
فرآیند تعیین حق مسکن کارگران با تصویب شورای عالی کار شروع می شود اما برای اجرایی شدن نیاز به تأیید هیئت وزیران دارد به همین دلیل ممکن است بین زمان تصویب اولیه و ابلاغ نهایی چند هفته فاصله وجود داشته باشد. در مورد حق مسکن سال ۱۴۰۵ نیز همین روند طی شد و پس از تأیید نهایی، اجرای مصوبه از ابتدای سال در نظر گرفته شد. بنابراین اگر کارفرمایی حقوق فروردین را قبل از ابلاغ نهایی و بر اساس مبلغ سال قبل محاسبه کرده باشد لازم است مبلغ مربوط به فروردین را اصلاح کند.
نکته مهم این است که مابه التفاوت ناخالص با مبلغی که در نهایت به حساب کارگر واریز می شود لزوماً یکسان نیست؛ چون در محاسبه فیش حقوقی باید کسورات قانونی نیز در نظر گرفته شود.
حق مسکن برای کارگرانی که تمام ماه را کار نکرده اند یا به صورت پاره وقت و ساعتی فعالیت می کنند به نسبت میزان کارکرد محاسبه می شود. بنابراین اگر کارگر فقط بخشی از ماه را کار کرده باشد مبلغ کامل ماهانه به او تعلق نمی گیرد و حق مسکن متناسب با روزها یا ساعات کارکرد محاسبه خواهد شد. برای مثال، اگر کارگری نصف کارکرد ماهانه را داشته باشد مبلغ حق مسکن او نیز بر مبنای همان میزان کارکرد محاسبه می شود و در چنین مواردی بهتر است محاسبه همراه با سایر اقلام فیش حقوقی و بر اساس کارکرد ثبت شده انجام شود. با توجه به این موضوع که مزایای مربوط به حق مسکن مشمول بیمه هستش از عدد حق مسکن کارگران پاره وقت این کسورات را کم می کنیم و مبلغ خالص حق مسکن را به دست می آوریم.
کمک هزینه مسکن در لیست حقوق و مزایا باید به عنوان مشمول کسر حق بیمه درج شود. بخشنامه مربوط به دستمزد مبنای کسر حق بیمه سال ۱۴۰۵ نیز کارفرمایان را ملزم کرده است مزایایی از جمله حق مسکن را همراه سایر اقلام مشمول بیمه در لیست درج و حق بیمه متعلق را محاسبه و پرداخت کنند. به همین دلیل، هنگام محاسبه مابه الفاوت حق مسکن فروردین نیز باید اثر حق بیمه در مبلغ خالص پرداختی کارگر در نظر گرفته شود.
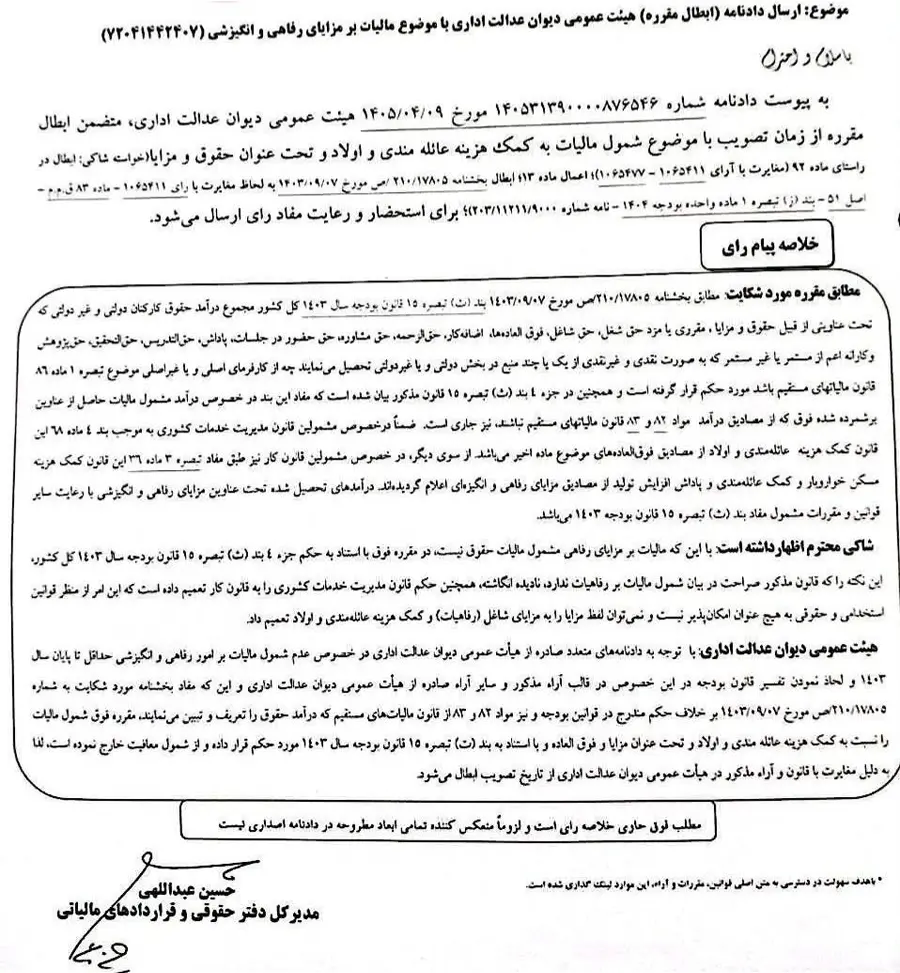
حق مسکن در گروه مزایای رفاهی و انگیزشی قرار می گیرد درباره نحوه مشمولیت مالیاتی این مزایا در سال ۱۴۰۵ به دلیل تغییرات مقرراتی و آرای دیوان عدالت اداری لازم است آخرین رأی و بخشنامه مالیاتی ملاک عمل قرار گیرد. برخی گزارش های منتشرشده در سال ۱۴۰۵ رأی دیوان عدالت اداری را ناظر بر معافیت مزایای رفاهی از مالیات دانسته اند در حالی که برخی تحلیل ها معتقدند مقررات بودجه سال ۱۴۰۵ همچنان باید در محاسبات لحاظ شود. در نتیجه مزایای رفاهی در بخشنامه معاف از مالیات هستش اما در بحث اجرا و سامانه سالاری تکس همچنان مشمول است. برای اطلاع از مشولیت مالیاتی مشاغل راهنمای کسب و کارهای مشمول یا معاف از مالیات را مطالعه کنید.
5,700,000 تومان قیمت اصلی 5,700,000 تومان بود.4,600,000 تومانقیمت فعلی 4,600,000 تومان است.

22,100,000 تومان قیمت اصلی 22,100,000 تومان بود.15,700,000 تومانقیمت فعلی 15,700,000 تومان است.

53,700,000 تومان قیمت اصلی 53,700,000 تومان بود.37,300,000 تومانقیمت فعلی 37,300,000 تومان است.
18,000,000 تومان قیمت اصلی 18,000,000 تومان بود.14,700,000 تومانقیمت فعلی 14,700,000 تومان است.